
Rilevanza per l’interesse pubblico
L’aggressione ai patrimoni di provenienza illecita rappresenta uno dei terreni di maggiore frizione tra le esigenze repressive dello Stato e le garanzie fondamentali del cittadino. La progressiva trasformazione della confisca, da classica misura di sicurezza patrimoniale a strumento marcatamente sanzionatorio ed espropriativo, incide direttamente sul diritto di proprietà e sul principio di legalità penale. Comprendere i confini di questi istituti è essenziale per verificare se la tutela dell’ordine economico avvenga nel rispetto dei limiti costituzionali e convenzionali.
Contesto storico ed evoluzione normativa
L’impianto originario del codice penale concepiva la confisca all’art. 240 c.p. come una misura di sicurezza a carattere prevalentemente facoltativo, ancorata alla pericolosità oggettiva della cosa derivante dal reato. Un modello differente era stato tracciato ad esempio nella legge Merlin per i locali destinati all’esercizio del meretricio, dove il legislatore non aveva sancito l’obbligatorietà del vincolo ablatorio, limitandosi a un rinvio generale all’art. 240 c.p. Senza un automatismo sanzionatorio, l’espropriazione manteneva un perimetro circoscritto e subordinato a una valutazione discrezionale del giudice.
Nel corso dei decenni, il legislatore ha progressivamente affiancato a questa matrice tradizionale una pluralità di fattispecie speciali, caratterizzate da una spiccata natura afflittiva e dall’obbligatorietà dell’espropriazione patrimoniale. Questo fenomeno ha interessato settori eterogenei: dall’art. 322-ter c.p. per i delitti contro la pubblica amministrazione agli artt. 600-septies, 640-quater e 644 c.p., fino all’art. 2641 c.c., all’art. 187 del Testo Unico sull’intermediazione finanziaria (d.lgs. 58/1998) e all’art. 11 della legge 146/2006 per la criminalità transnazionale.
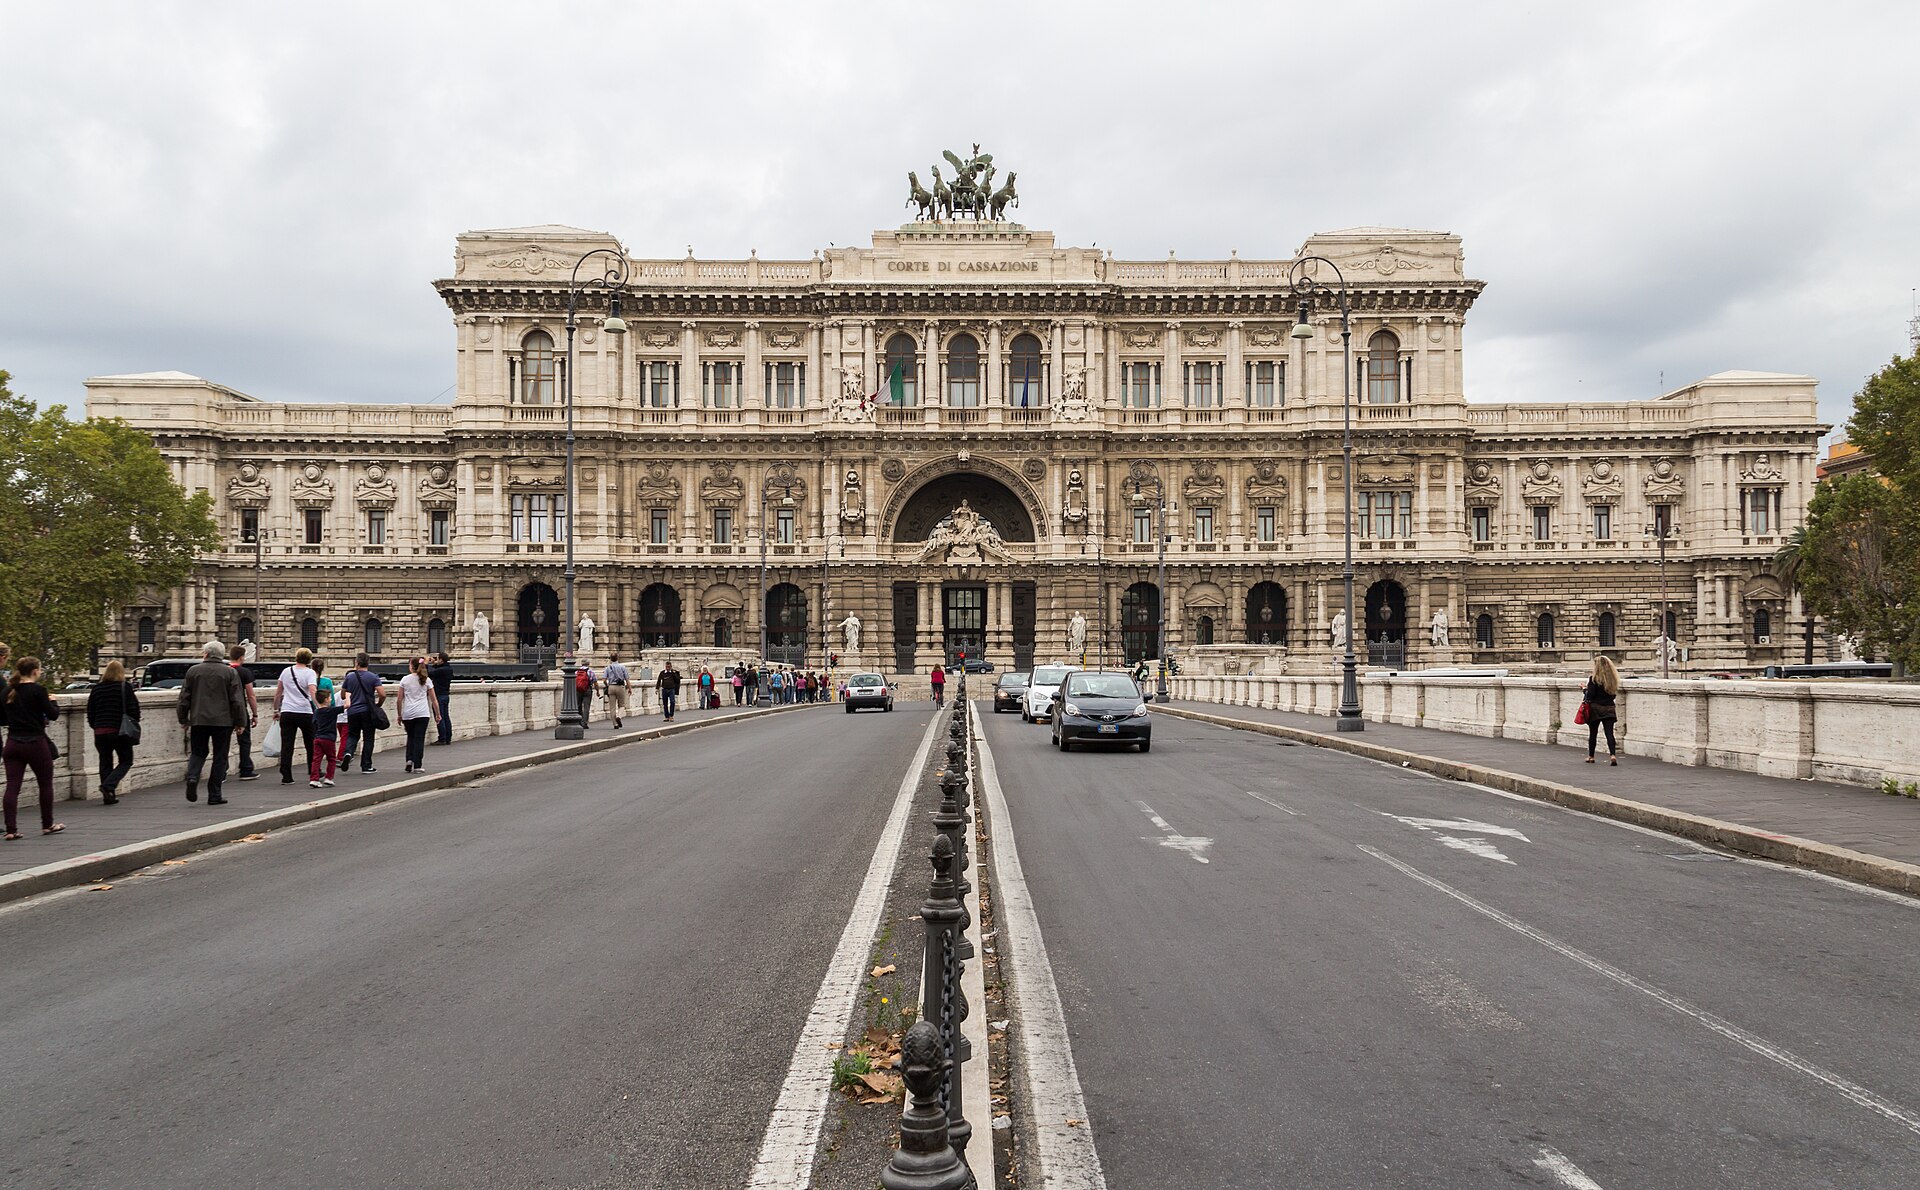
La sede della Suprema Corte di Cassazione a Roma ha ospitato dibattiti centrali sull’inquadramento dogmatico dell’ablazione patrimoniale, evidenziando le tensioni tra esigenze di contrasto criminale e tenuta dei principi codicistici.
In questo quadro evolutivo si inserisce l’istituto della confisca allargata, ora codificato all’art. 240-bis c.p., fondato sulla presunzione di illegittima accumulazione di ricchezza sproporzionata rispetto al reddito dichiarato o all’attività economica svolta. La dottrina ha evidenziato come tale approccio finisca per valorizzare il ‘tipo d’autore’, mutuando categorie affini alla teoria del diritto penale del nemico elaborata dal giurista Günther Jakobs, in cui il soggetto viene colpito per la sua appartenenza a una determinata classe di pericolosità sociale piuttosto che per un singolo fatto accertato.
Sul piano sovranazionale, le aspettative di una razionalizzazione organica della materia sono rimaste in larga parte disattese: il decreto legislativo 202/2016, deputato ad attuare la direttiva europea 2014/42/UE sul congelamento e la confisca dei proventi di reato, ha costituito un’occasione mancata per riordinare un sistema frammentato, lasciando intatte le numerose asimmetrie sanzionatorie dell’ordinamento interno.
Soggetti e istituzioni
Il confronto sulla legittimità e sulla struttura delle misure ablatorie vede protagonisti i vertici giurisdizionali nazionali e internazionali, la dottrina penalistica e i soggetti economici destinatari dei provvedimenti patrimoniali.
La Corte Suprema di Cassazione, in particolare attraverso le pronunce delle Sezioni Unite e delle sezioni penali ordinarie, ha cercato ripetutamente di tracciare la linea di demarcazione tra misura di sicurezza e pena patrimoniale. Parallelamente, la Corte costituzionale è intervenuta per definire la compatibilità degli automatismi ablatori con i principi fondamentali dell’ordinamento.
Il Palazzo della Consulta rappresenta il presidio costituzionale in cui si valutano i limiti invalicabili alla retroattività sanzionatoria e la conformità delle misure di prevenzione patrimoniale agli standard convenzionali europei.
Nel dibattito scientifico e giurisprudenziale risaltano i contributi di studiosi quali la professoressa Maugeri, Mongillo, Romano, Potetti e Vallini, che hanno analizzato le criticità operative delle disposizioni ablatorie, in costante confronto con la giurisprudenza della Corte europea dei diritti dell’uomo, segnatamente in merito alle garanzie di tipizzazione evidenziate nel caso Di Tommaso.
Analisi critica delle evidenze e nodi dogmatici
L’esame complessivo delle riforme e degli orientamenti giurisprudenziali rivela profonde fratture dogmatiche che mettono in discussione la coerenza dell’ordinamento penale, a partire dalla reale natura giuridica della confisca per equivalente.
La natura sanzionatoria e il divieto di retroattività
La qualificazione della confisca per equivalente come sanzione penale a tutti gli effetti impedisce l’applicazione dell’art. 200 c.p., che consente l’operatività retroattiva delle misure di sicurezza. Già con la sentenza 09/1997, la Corte Costituzionale ha escluso la retroattività di forme ablatorie sanzionatorie in forza dell’art. 25, secondo comma, della Costituzione:
«non consentita, in base all’art. 25 Cost., co. 2, l’applicazione retroattiva di quella forma di confisca, escludendo l’applicabilità dell’art. 200 c.p.»
Tale principio impone di considerare la confisca per equivalente come una vera e propria pena, soggetta al principio di irretroattività della legge penale più sfavorevole, malgrado i ricorrenti tentativi normativi di trattarla alla stregua di una misura di sicurezza reale priva di limiti temporali.
La confisca sui beni societari e i limiti della sentenza Gubert
Un secondo snodo critico riguarda l’aggressione ai beni delle persone giuridiche nei reati tributari commessi dai legali rappresentanti. Con la nota pronuncia delle Sezioni Unite n. 10561/2014 (caso Gubert), la Cassazione ha tracciato il perimetro di applicabilità dell’ablazione societaria, ma le conclusioni del massimo collegio non sono rimaste immuni da censure dottrinali.
La giurisprudenza di legittimità (tra cui Sez. III, n. 38740/2012, Sgarbi; Sez. III n. 24042/2018; Sez. III n. 26389/2011, Occhipinti; Sez. III n. 1256/2012, Unicredit) e la dottrina (inclusi i commenti di Vallini al caso Burlando S.r.l. e le tesi di Potetti) hanno evidenziato la complessa distinzione tra ente estraneo al reato ed ente beneficiario diretto. Ai sensi dell’art. 1, lett. e) del d.lgs. 74/2000, le finalità di evasione o di sottrazione al pagamento si considerano riferite alla società o ente per conto del quale si agisce, rendendo problematica la delimitazione tra profitto diretto sequestrabile ed espropriazione per equivalente su beni sociali.
La confisca in assenza di condanna e l’art. 578-bis c.p.p.
Particolare allarme sul fronte delle garanzie difensive solleva l’introduzione dell’art. 578-bis c.p.p., che prevede la possibilità di disporre la confisca allargata ex art. 240-bis c.p. anche in presenza di una sentenza di primo grado che abbia accertato l’intervenuta prescrizione del reato.
Questo meccanismo scollega definitivamente la sanzione patrimoniale dall’affermazione di colpevolezza oltre ogni ragionevole dubbio, consentendo allo Stato di espropriare beni su basi meramente indiziarie o presuntive nonostante l’estinzione del reato presupposto. La dottrina, segnatamente con la professoressa Maugeri, ha evidenziato come tale istituto introduca una forma surrettizia di pena senza condanna, destinata a generare un contenzioso permanente sulla compatibilità convenzionale.
Tipizzazione e pericolosità generica dopo la sentenza Di Tommaso
La tensione tra standard internazionali e ordinamento interno è emersa nelle sentenze n. 24 e n. 25 del 2019 della Corte Costituzionale. I giudici della Consulta sono stati chiamati a valutare la legittimità della categoria dei ‘pericolosi generici’ alla luce della giurisprudenza Di Tommaso della Corte EDU, che aveva denunciato la carenza di tipizzazione e prevedibilità delle misure di prevenzione personali e patrimoniali.
Le decisioni hanno dovuto perimetrare la nozione di pericolosità per impedire che l’assenza di parametri tassativi si traducesse in un arbitrio dell’autorità giudiziaria, confermando l’esigenza di una rigorosa tipizzazione dei fatti presupposto.
Frammentarietà e anomalie di sistema: il caso dell’art. 187 C.d.s.
Un esempio evidente delle incoerenze sistematiche dell’ordinamento è offerto dall’art. 187 del Codice della Strada. La norma prevede l’obbligo di confisca del veicolo e la sua successiva restituzione (non la semplice revoca della misura cautelare) nell’ipotesi in cui l’imputato svolga con esito positivo il lavoro di pubblica utilità. Si configura in questo modo un’anomala alternatività tra sanzioni penali autonome, testimoniando l’assenza di un disegno dogmatico unitario che governi l’istituto della confisca.
Trasparenza e base giuridica
Le evidenze e gli atti normativi e giurisprudenziali analizzati nel presente dossier derivano dalla documentazione ufficiale predisposta dalla Corte Suprema di Cassazione in occasione dell’incontro di studio svoltosi a Roma il 16 maggio 2019 presso l’Aula Giallombardo.
Il testo di riferimento è liberamente consultabile sul portale istituzionale della giurisdizione di legittimità: Corte di Cassazione - Report Confisca Penale. Ai sensi dell’art. 5 della Legge 22 aprile 1941, n. 633, i testi degli atti ufficiali dello Stato e delle pubbliche amministrazioni non sono coperti da diritto d’autore e appartengono al pubblico dominio.