
Lead
La definizione dei confini temporali e probatori per l’ablazione dei patrimoni ingiustificati rappresenta uno dei nodi più complessi del diritto penale economico contemporaneo. Quando la presunzione di illecita accumulazione si scontra con l’acquisto di beni avvenuto in epoche antecedenti alle riforme normative, l’equilibrio tra esigenze di contrasto patrimoniale e garanzie individuali richiede criteri rigorosi e uniformi.
La verifica giudiziaria sui sequestri preventivi finalizzati alla confisca allargata impone di stabilire se le limitazioni difensive introdotte dal legislatore possano operare retroattivamente. L’incertezza applicativa riguarda la possibilità di giustificare la disponibilità economica attraverso proventi da evasione fiscale per i cespiti entrati nel patrimonio prima del 2017.
Contesto storico e geopolitico
L’istituto della confisca allargata o per sproporzione affonda le proprie radici nell’art. 12-sexies del decreto-legge 8 giugno 1992, n. 306, convertito con modificazioni dalla legge 7 agosto 1992, n. 356. La misura è stata progressivamente estesa a una vasta platea di fattispecie criminose, definite reati-spia, fino alla sua formale codificazione all’interno dell’art. 240-bis del codice penale.
Nel corso degli anni, l’ordinamento ha sviluppato un sistema parallelo di ablazione dei beni, collocato sul crinale tra sanzione penale e misura di prevenzione patrimoniale. Tale architettura normativa risponde all’esigenza di neutralizzare i capitali illeciti accumulati da soggetti condannati per reati di particolare gravità, tra cui le condotte contro la pubblica amministrazione come la concussione ex art. 317 cod. pen.
La conformità costituzionale del meccanismo presuntivo relativo alla sproporzione economica è stata confermata dalla Consulta fin dall’ordinanza n. 18 del 1996. Il sistema ammette la presunzione che il condannato abbia ricavato le proprie disponibilità da ulteriori attività delittuose, qualora non sia dimostrata la legittima provenienza dei valori patrimoniali sproporzionati rispetto al reddito dichiarato.
Il quadro normativo è mutato in modo sostanziale con l’art. 31 della legge 17 ottobre 2017, n. 161. Il legislatore ha introdotto una preclusione esplicita: l’imputato non può giustificare la legittima provenienza del patrimonio sostenendo che le risorse finanziarie derivino da evasione fiscale o dal reimpiego di somme sottratte al fisco.
Questa modifica ha innescato un profondo dibattito dottrinale e giurisprudenziale circa la natura sostanziale o processuale del divieto probatorio. La questione centrale attiene al principio di irretroattività della legge penale sfavorevole e all’operatività della regola processuale tempus regit actum combinata con la disciplina dell’art. 200, primo comma, cod. pen. per le misure di sicurezza.
Attori
I principali soggetti ed enti coinvolti nella dinamica processuale e istituzionale comprendono:
- Giuseppe Rizzi: ricorrente destinatario dei provvedimenti di vincolo reale patrimoniale emessi nell’ambito del procedimento penale per il reato di cui all’art. 317 cod. pen.
- Tribunale di Bari: organo giurisdizionale che ha emesso l’ordinanza impugnata in sede di appello cautelare, disponendo il dissequestro parziale di specifiche somme e confermando il vincolo per le restanti quote patrimoniali.
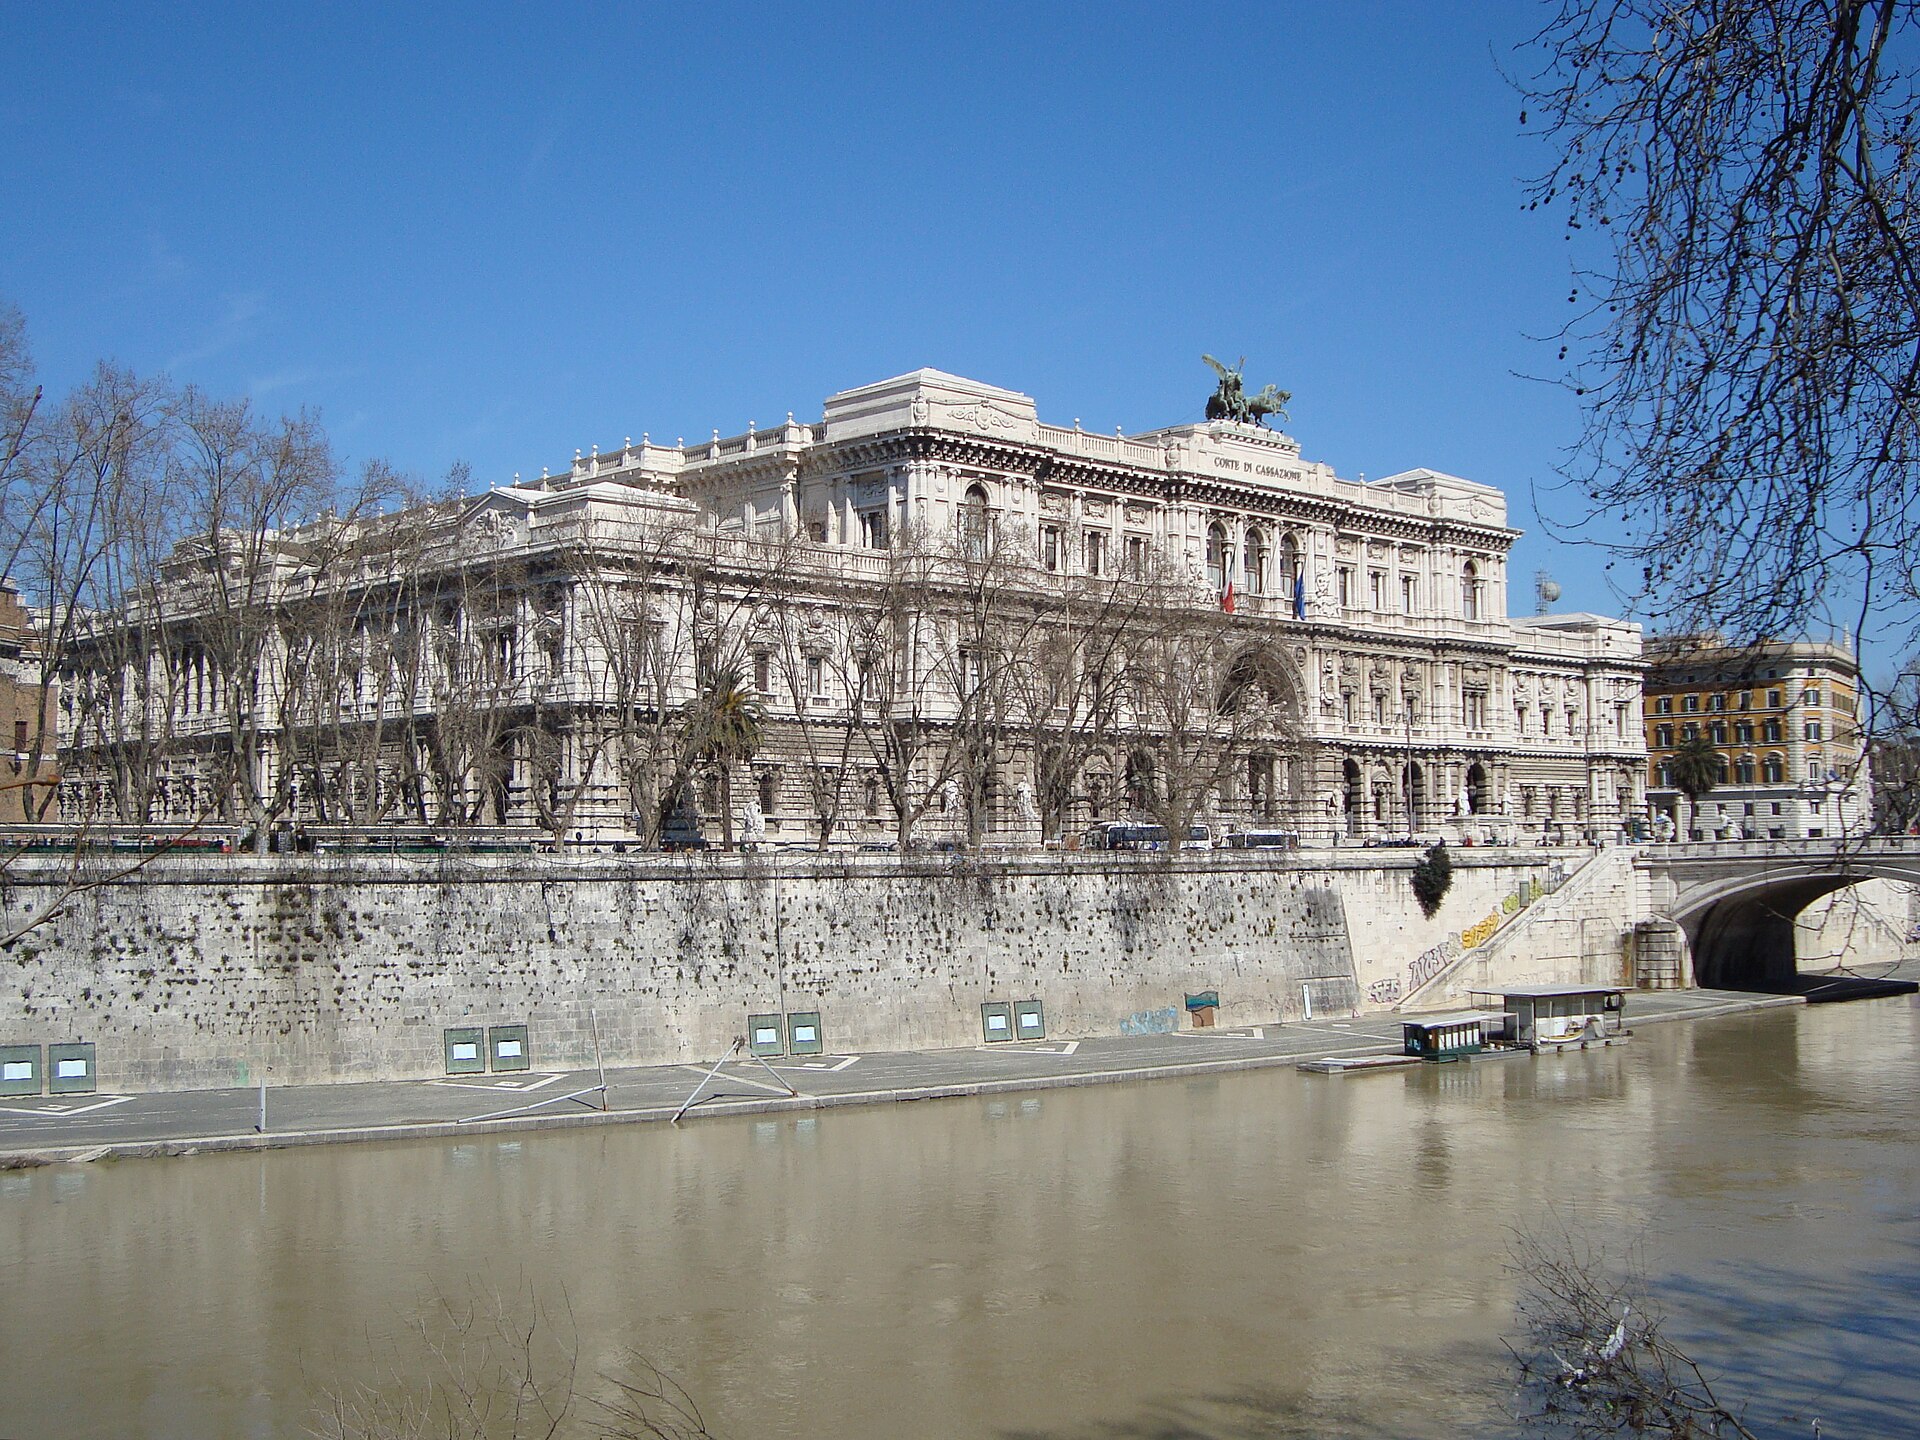
- Corte suprema di cassazione: organo di vertice della giurisdizione di legittimità, chiamato a dirimere i contrasti ermeneutici attraverso le Sezioni Unite Penali in materia di ragionevolezza temporale e retroattività del divieto probatorio.
- Corte costituzionale della Repubblica Italiana: giudice delle leggi intervenuto con l’ordinanza n. 18 del 1996 sulla legittimità della presunzione relativa di illecita accumulazione.
- Corte europea dei diritti dell’uomo: giurisdizione sovranazionale che nella sentenza Welch c. Regno Unito del 9 febbraio 1995 ha fissato i criteri autonomi per la qualificazione della confisca quale sanzione penale sostanziale.
Analisi critica delle evidenze
La vicenda processuale analizzata evidenzia lo snodo tra quantificazione economica delle entrate lecite e perimetro temporale dell’accumulazione patrimoniale. Nei confronti del ricorrente risultavano emessi tre distinti provvedimenti di sequestro: uno a fini di confisca diretta per un importo di 136.149 euro insistente sul conto corrente n. 1000/5612, e gli altri a fini di confisca per sproporzione ex art. 240-bis cod. pen.
Il Tribunale di Bari, accogliendo parzialmente l’appello cautelare, ha disposto la restituzione della somma di 94.926,37 euro depositata sul medesimo conto corrente n. 1000/5612. Il ricorrente, pur senza contestare il fumus commissi delicti del reato spia di cui all’art. 317 cod. pen., ha impugnato il provvedimento lamentando la violazione dei criteri di determinazione della sproporzione e la carenza motivazionale sulla retrodatazione.
La difesa ha evidenziato come l’attività professionale producesse una stima di guadagno annuo pari a 252.204 euro. Su questa base, il ricorso ha censurato l’estensione del sequestro preventivo all’intero complesso patrimoniale a partire dal 2010, ad eccezione dei soli lasciti immobiliari pervenuti tramite donazione o successione ereditaria legittima.
La giurisprudenza di legittimità ha progressivamente affinato i requisiti per l’applicazione delle misure ablatorie. Come chiarito dalle Sezioni Unite nella sentenza n. 920 del 2003 (Montella):
«non si riferisce a qualsiasi difformità tra guadagni e capitalizzazione, ma ad un incongruo e significativo squilibrio tra questi ed il valore dei beni acquistati, da valutarsi, secondo le comuni regole di esperienza, con riferimento al momento dei singoli acquisti»
La misura si configura dunque come uno strumento atipico con finalità preventive e dissuasive, parallelo alle misure di prevenzione antimafia della legge 31 maggio 1965, n. 575 (Sez. U, n. 27421 del 2021, Crostella). Tale natura ibrida si colloca sulla linea di demarcazione con la funzione repressiva, richiedendo un rigido collegamento cronologico tra l’attività delittuosa e l’acquisizione dei singoli cespiti patrimoniali (Sez. U, n. 4880 del 2014, dep. 2015, Spinelli).
Il contrasto ermeneutico emerso in sede di legittimità riguarda proprio l’efficacia temporale dell’art. 31 della legge n. 161 del 2017. Un primo filone interpretativo, espresso dalla sentenza Ruggieri e ribadito dalla Sezione Terza (sentenza n. 11599 del 16/12/2021, Avolio), esclude l’applicazione retroattiva del divieto di allegare proventi da evasione fiscale per i beni acquistati prima dell’entrata in vigore della novella, valorizzando la distinzione tra confisca allargata e misure di prevenzione.
Al contrario, un secondo orientamento, espresso dalla Sezione Seconda (sentenza n. 6587 del 12/01/2022, Cuku, e sentenza n. 15551 del 04/11/2021, dep. 2022, Gallace), ritiene il divieto probatorio applicabile anche ai beni pregressi. Tale tesi poggia sul principio processuale tempus regit actum e sull’art. 200 cod. pen., considerando la misura regolata dalla legge vigente al momento della sua concreta applicazione.
Rimane aperta l’ulteriore prospettiva dottrinale che richiama i principi delle Sezioni Unite (sentenza n. 4265 del 25/02/1998, Gerina) e la giurisprudenza della Corte EDU (sentenza Welch c. Regno Unito). Tale indirizzo qualifica la confisca di valore come pena in senso convenzionale, precludendo qualsiasi effetto retroattivo in peius a tutela del canone di legalità e affidamento del cittadino.
Trasparenza e base giuridica
Le informazioni analizzate in questo dossier derivano integralmente dall’ordinanza di rimessione n. 24335/2023 emessa dalla Corte Suprema di Cassazione, reperibile negli archivi giurisdizionali ufficiali della Repubblica Italiana.
La documentazione giudiziaria è pubblicata e liberamente accessibile in conformità all’art. 5 della Legge 22 aprile 1941, n. 633, il quale stabilisce che i testi degli atti ufficiali dello Stato e delle pubbliche amministrazioni non sono soggetti a diritto d’autore e appartengono al pubblico dominio.
L’atto primario integrale è consultabile presso il portale della giurisprudenza di legittimità all’indirizzo istituzionale: https://www.cortedicassazione.it/resources/cms/documents/24335_06_2023_pen_noindex.pdf.