
Interesse pubblico e impatto sistemico
L’intersezione tra repressione penale dell’evasione fiscale e disciplina della responsabilità degli enti collettivi rappresenta uno dei nodi più critici per l’ordinamento economico e giudiziario. Le modifiche legislative intervenute nel tessuto del diritto penale tributario hanno trasformato profondamente gli strumenti di contrasto patrimoniale, ridefinendo i confini dell’azione cautelare reale e l’estensione delle sanzioni nei confronti delle persone giuridiche.
La progressiva equiparazione della tutela degli interessi erariali interni a quelli comunitari pone interrogativi sostanziali sull’effettiva tenuta delle garanzie difensive e sulla coerenza delle categorie dogmatiche. La gestione dei patrimoni societari di fronte a provvedimenti ablativi immediati incide direttamente sulla continuità aziendale e sulla trasparenza delle catene di controllo nei gruppi d’impresa.
Analizzare le dinamiche applicative e gli indirizzi ermeneutici della giurisprudenza di legittimità consente di comprendere come le misure di aggressione patrimoniale abbiano superato la dimensione individuale per investire l’intera governance societaria, imponendo una verifica rigorosa dei presupposti sanzionatori.
Contesto storico ed evoluzione normativa
L’evoluzione della disciplina sanzionatoria tributaria nell’ordinamento italiano è stata contrassegnata da una progressiva transizione verso modelli di incriminazione maggiormente afflittivi. Se storicamente le pene detentive previste risultavano di modesta entità, un primo tangibile inasprimento del quadro sanzionatorio si registrò con l’adozione del d.P.R. n. 645 del 1958. Tale provvedimento segnò l’avvio di una stagione volta a rafforzare la risposta punitiva di fronte all’inadempimento degli obblighi fiscali.
La successiva svolta strutturale si compì con la riforma organica introdotta tramite il D.Lgs. n. 74 del 2000, la quale ha ridisegnato la tipologia dei delitti tributari ancorandoli alla lesione effettiva degli interessi fiscali. Tale assetto normativo ha subito molteplici interventi correttivi nel corso degli anni, giungendo a una ridefinizione significativa con il D.Lgs. n. 158 del 2015, il quale ha consolidato la tipologia delle incriminazioni e disciplinato espressamente la confisca tributaria, sia in forma diretta sia per equivalente, all’articolo 10, comma 1.
Un ulteriore e decisivo inasprimento del sistema è scaturito dall’approvazione del D.L. n. 124 del 2019, convertito con modificazioni nella L. n. 157 del 2019. Tale intervento ha introdotto nel settore penale tributario l’istituto della confisca allargata e ha esteso per la prima volta il catalogo dei reati presupposto della responsabilità amministrativa degli enti, disciplinata dal D.Lgs. n. 231 del 2001, a selezionate fattispecie di frode fiscale.
Parallelamente, l’adeguamento ai vincoli sovranazionali ha condotto all’emanazione del D.Lgs. n. 75 del 2020, emanato in attuazione della Direttiva europea PIF n. 1371 del 2017 a tutela degli interessi finanziari dell’Unione Europea. Questo provvedimento ha inciso sulla punibilità del tentativo per determinate violazioni fiscali e ha recepito i criteri stabiliti dalla legge delega, evidenziando una progressiva integrazione tra precetti interni e parametri unionali.
Attori e istituzioni coinvolte
Il consolidamento delle linee interpretative e l’applicazione dei nuovi istituti sanzionatori coinvolgono una pluralità di organi giurisdizionali, apparati investigativi e organismi normativi nazionali ed europei:
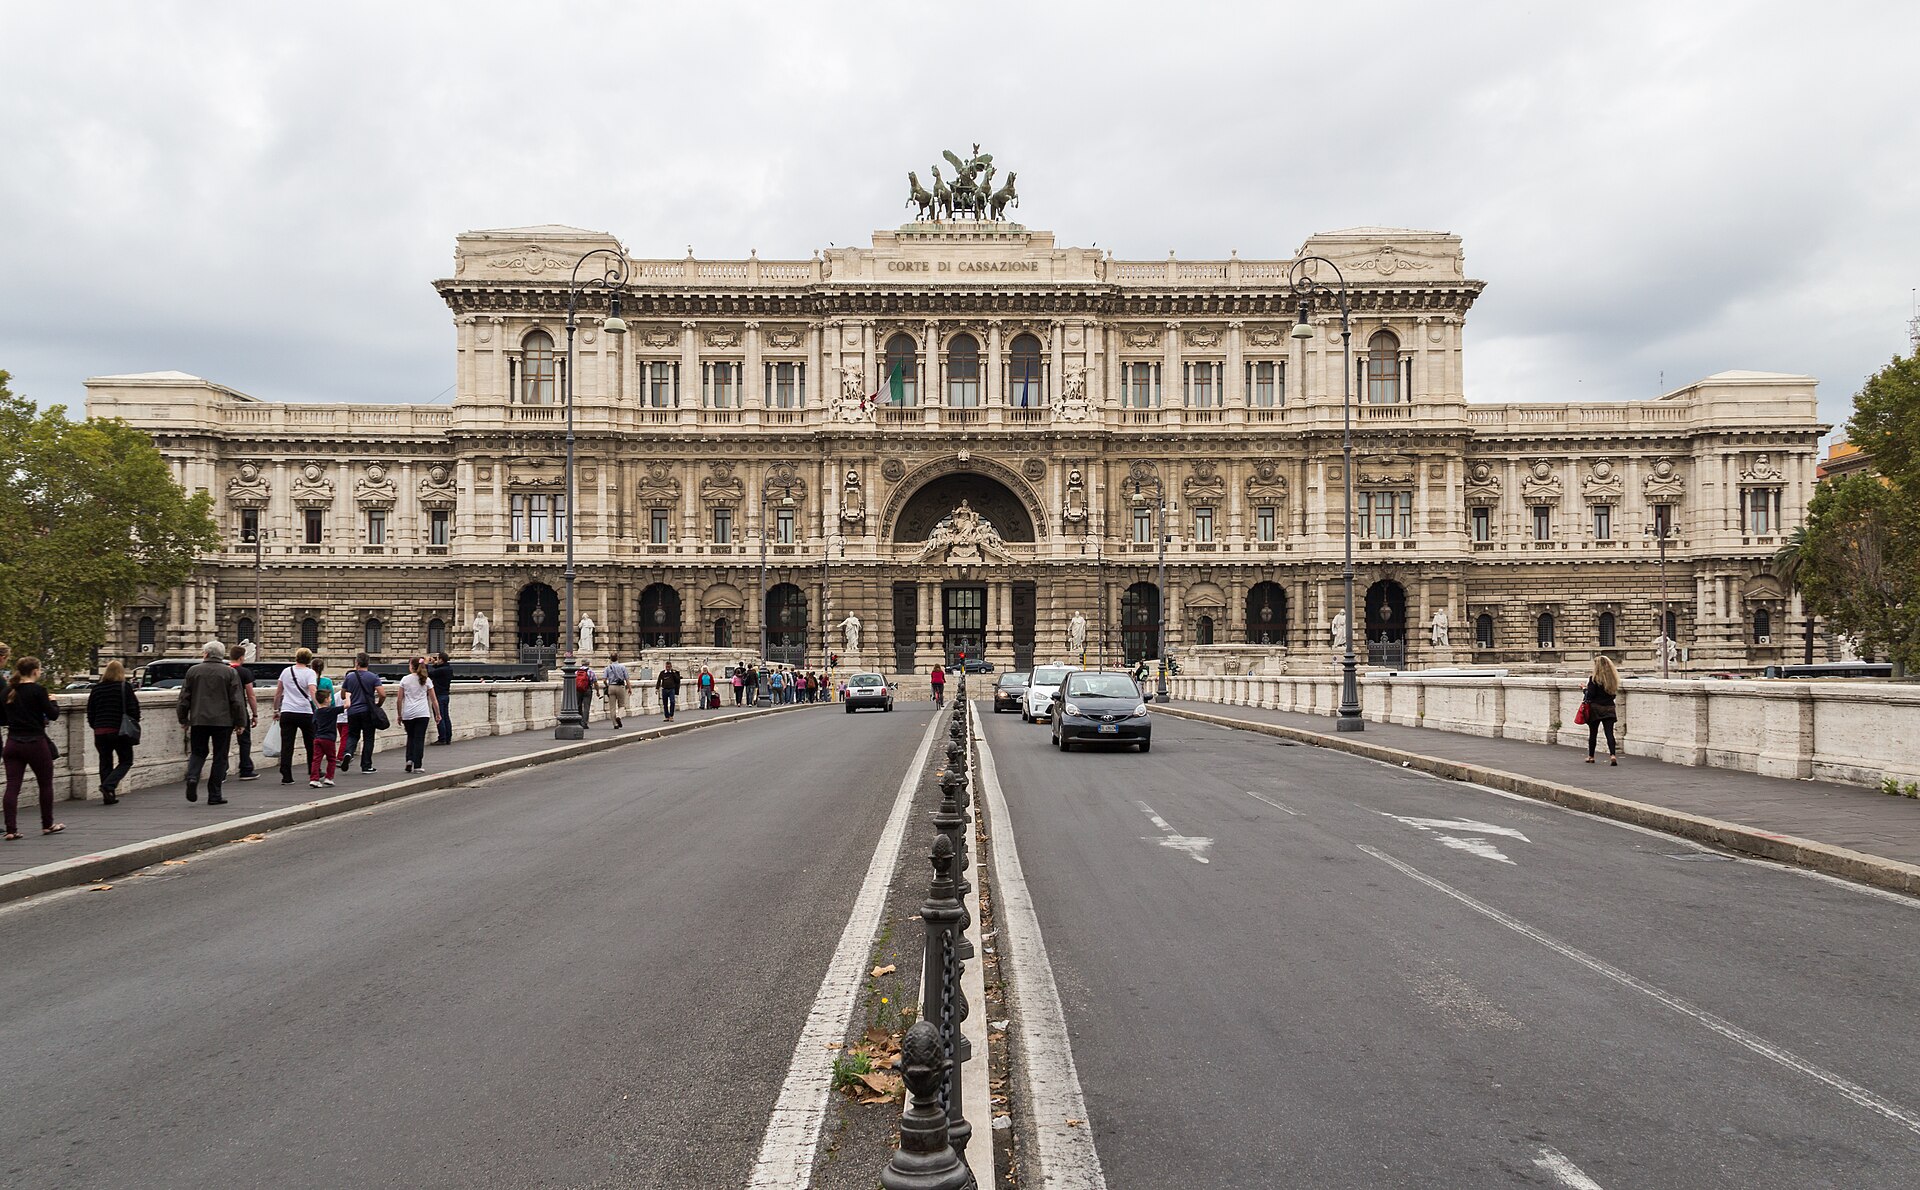
- Corte di Cassazione: massimo organo di legittimità, le cui Sezioni Unite e sezioni penali hanno stabilito le coordinate ermeneutiche sulla nozione di profitto confiscabile e sul sequestro preventivo dei conti correnti societari.
- Ufficio del Massimario della Corte di Cassazione: autore della relazione tematica n. 3 del 9 gennaio 2020, fondamentale per l’inquadramento delle riforme tributarie e dell’estensione del D.Lgs. 231/2001.
- Guardia di Finanza: corpo preposto all’accertamento e all’esecuzione delle misure economico-finanziarie, autore della circolare operativa del 1° settembre 2020 in materia di reati tributari e responsabilità societaria.
- Ministero della Giustizia e Ministero dell’Interno: dicasteri intervenuti nell’illustrazione della natura penale della responsabilità degli enti alla luce degli strumenti di cooperazione internazionale.
- Unione Europea: promotrice della Direttiva PIF 2017/1371 e del Regolamento UE 2018/1805 sul riconoscimento reciproco dei provvedimenti di congelamento e confisca.
- Corte europea dei diritti dell’uomo: giurisdizione sovranazionale i cui orientamenti qualificano la sostanza penale dei procedimenti sanzionatori formalmente rubricati come amministrativi.
Analisi critica delle evidenze e nodi interpretativi
L’esame dell’architettura penale tributaria consolidatasi a seguito delle recenti riforme rivela una serie di complessità dogmatiche che incidono direttamente sulla prassi giudiziaria. La convergenza tra diritto penale d’impresa, strumenti patrimoniali e disposizioni eurounitarie ha determinato una sovrapposizione di regimi la cui coerenza sistematica richiede un’attenta disamina.
La natura giuridica della responsabilità dell’ente ex D.Lgs. 231/2001
Uno dei temi centrali del dibattito attiene alla qualificazione della responsabilità corporativa delineata dal D.Lgs. n. 231 del 2001. Sebbene le Sezioni Unite abbiano tradizionalmente fatto riferimento a una categoria ibrida di natura para-penale, l’evoluzione normativa e giurisprudenziale converge verso la riconduzione piena della materia nell’alveo penale.
L’attuazione del Regolamento UE 2018/1805 e le indicazioni congiunte del Ministero della Giustizia e dell’Interno chiariscono come la disciplina sanzionatoria a carico degli enti rientri a pieno titolo nella materia penale, in conformità ai canoni elaborati dalla Corte Europea dei Diritti dell’Uomo.
Tale inquadramento assume rilievo cruciale per la gestione dei gruppi d’impresa e per il contrasto all’utilizzo delle cosiddette società schermo. L’accertamento della responsabilità richiede di superare le mere schermature formali per individuare il reale centro di imputazione dell’interesse o del vantaggio derivante dal reato tributario.
La perimetrazione del profitto e le tipologie di confisca
La giurisprudenza della Suprema Corte ha dedicato specifici arresti alla delimitazione della nozione di profitto confiscabile, sia ai sensi dell’art. 12-bis del D.Lgs. n. 74 del 2000 sia ai sensi dell’art. 19 del D.Lgs. n. 231 del 2001. La nozione deve intendersi unitaria in quanto strettamente ancorata all’illecito tributario presupposto.
Con la sentenza Adami (Sezioni Unite n. 18374 del 31 gennaio 2013), il Supremo Consesso ha statuito che il profitto confiscabile si identifica nel vantaggio patrimoniale direttamente conseguito dalla consumazione del reato, corrispondente al risparmio di spesa pari all’imposta evasa. Con precipuo riguardo alla fattispecie di sottrazione fraudolenta al pagamento di imposte ex art. 11 del D.Lgs. n. 74 del 2000, la pronuncia ha chiarito che il computo del profitto include anche gli interessi e le relative sanzioni.
Sotto il profilo operativo, rimane fondamentale la distinzione tracciata dalle Sezioni Unite nella sentenza Focarelli (n. 29951 del 24 maggio 2004) tra confisca diretta e per equivalente. La confisca diretta esige un rigoroso nesso pertinenziale tra il bene e il reato, vincolo che difetta nella confisca di valore.
Tuttavia, l’interpretazione dei principi fissati dalle sentenze Gubert (Sezioni Unite n. 19561 del 30 gennaio 2014) e Lucci (Sezioni Unite n. 31617 del 26 giugno 2015) ha delineato un tertium genus di confisca diretta, applicabile alle disponibilità liquide giacenti sui conti correnti delle persone giuridiche nel cui interesse il reato tributario è stato commesso. Tale indirizzo, oggetto dell’ordinanza interlocutoria n. 7021 del 23 febbraio 2021 della Sesta Sezione penale, conferma l’ammissibilità del sequestro preventivo ex art. 321, comma 2, c.p.p. sulla massa monetaria confusa nel conto aziendale.
Le anomalie della disciplina del tentativo e il recepimento della Direttiva PIF
L’attuazione della Direttiva PIF n. 1371 del 2017 attraverso il D.Lgs. n. 75 del 2020 ha introdotto significative distonie nell’impianto del D.Lgs. n. 74 del 2000. La legge delega ha vincolato l’individuazione dei reati lesivi degli interessi finanziari unionali alle disposizioni degli articoli da 1 a 5 della direttiva europea, aprendo alla punibilità del tentativo per fattispecie tributarie storicamente strutturate come reati a consumazione istantanea o legati alla presentazione della dichiarazione.
Questa ibridazione solleva questioni di coerenza logico-sistemica: l’anticipazione della soglia di punibilità rischia di sovrapporsi all’attività preparatoria non univoca, creando asimmetrie tra la tutela degli interessi fiscali nazionali e quelli comunitari, in particolare nell’ambito delle frodi IVA transfrontaliere.
La convergenza sull’elemento soggettivo e la persistente criticità dell’elusione
Mentre sul piano sanzionatorio emergono complessità, si registra una rilevante coincidenza tra la giurisprudenza tributaria e quella penale in ordine all’accertamento dell’elemento soggettivo. La Terza Sezione penale della Cassazione, con la pronuncia n. 12680 del 19 marzo 2020, ha individuato una serie di indici probatori per l’accertamento del dolo che trovano uniforme applicazione anche nel contenzioso tributario.
Resta invece irrisolto il confine dell’abuso del diritto. L’introduzione dell’art. 10-bis della L. n. 212 del 2000 (Statuto dei diritti del contribuente), il cui comma 13 stabilisce l’irrilevanza penale delle condotte meramente elusive, sembrava aver superato definitivamente le sovrapposizioni tra elusione ed evasione fraudolenta. L’esperienza applicativa ha tuttavia dimostrato la persistenza di zone d’ombra nell’individuazione delle condotte prive di sostanza economica che integrino artifici o dissimulazioni penalmente perseguibili.
Trasparenza e base giuridica
Le risultanze e le coordinate giurisprudenziali esposte derivano dall’analisi degli atti ufficiali e delle relazioni dottrinali e sistematiche della Suprema Corte di Cassazione, con particolare riferimento ai lavori seminariali del 10 marzo 2021 tenutisi a Roma sul tema delle riforme del diritto penale tributario.
Il testo integrale dell’atto istituzionale di riferimento è accessibile tramite il portale telematico della Corte di Cassazione al seguente indirizzo documentale: Report seminario riforma diritto penale tributario.
In ossequio all’art. 5 della Legge 22 aprile 1941 n. 633, i testi degli atti ufficiali dello Stato e delle amministrazioni pubbliche sono privi di diritti d’autore e appartengono al pubblico dominio, consentendone la libera consultazione, analisi critica e diffusione a garanzia della massima trasparenza istituzionale.